Kostenlos · Kommt sofort in deinen WhatsApp-Chat · Abbestellen mit STOP

Unsere Partner
Google-Bewertungen von Kunden, im Wortlaut übernommen. Jede führt auf ihren Original-Eintrag bei Google, dort kannst du sie nachlesen.

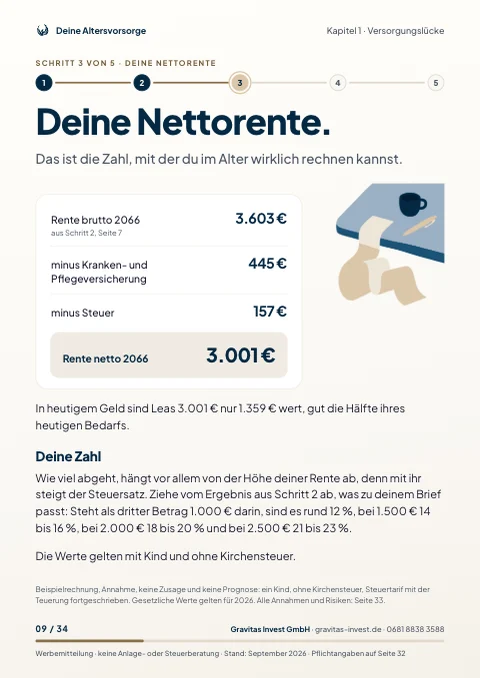
Was auf deiner Renteninformation brutto steht, was nach Steuern und Sozialabgaben davon bleibt und was die Inflation bis zum Rentenbeginn noch abzieht. Kein Vorwissen nötig, du brauchst nur den Brief aus der Schublade.

Kosten, Steuern, Flexibilität und wie lange du dich bindest, für beide Wege nebeneinander. Beide stehen mit ihren Nachteilen da, damit du selbst vergleichen kannst.

Was deine Police kostet und was eine Kündigung auszahlt, siehst du auf einen Blick. Kein Fachchinesisch nötig, die Fragen dazu stehen fertig im Guide.
Jederzeit abbestellbar · Speicherung in der EU
Wissen allein ändert an deiner Vorsorge noch nichts. Die zwei Boni legst du dir daneben, wenn du sie dir genau anschaust.
Über Jahrzehnte entscheiden zwei Dinge, Kosten und Steuer. Warum Umschichten in der Rentenversicherung keine Steuer auslöst und im Depot schon. Warum diese Steuer damit aufgeschoben und nicht erlassen ist. Und was einen günstigen Tarif von einem teuren unterscheidet.

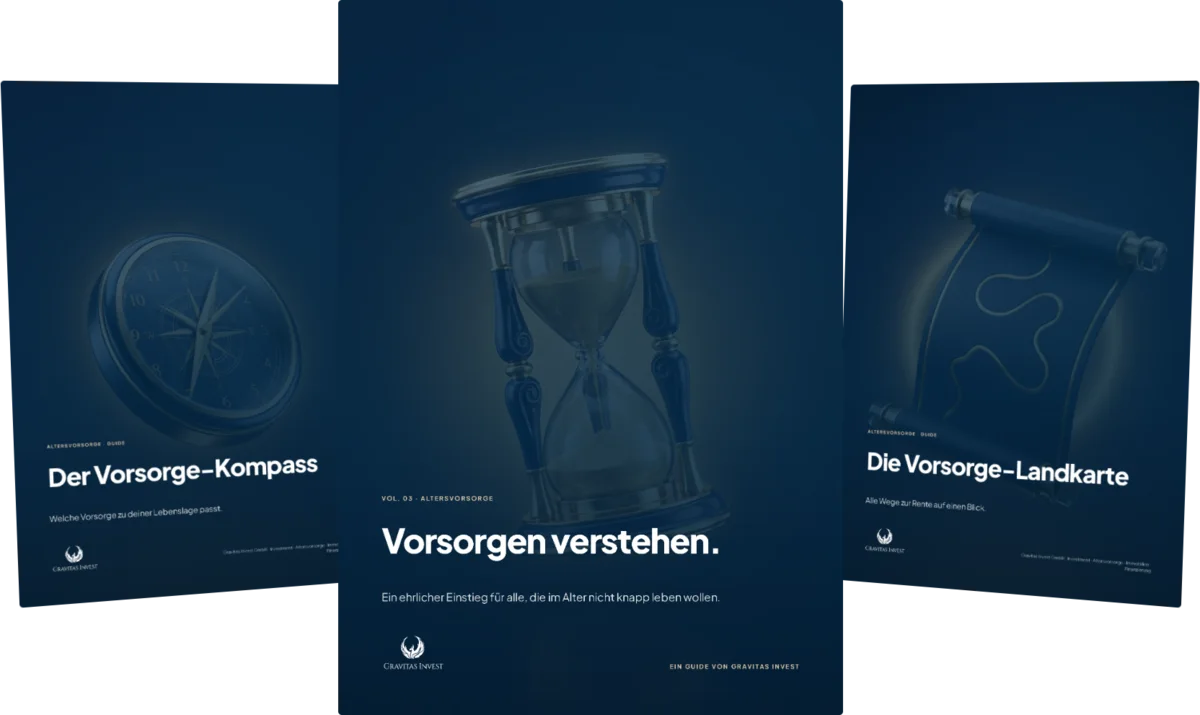
Alle sechs Wege der Altersvorsorge auf einer Karte, geordnet nach Basis, Zusatz und privat. Für jeden Weg steht da, was reingeht, was rauskommt, was der Staat nimmt und wie schnell du wieder drankommst. Damit ordnest du jedes Angebot ein, das dir jemand vorlegt.

Guide + Vorsorge-Kompass + Vorsorge-Landkarte · Kostenlos per WhatsApp · Kein Haken
34 Seiten Guide plus Vorsorge-Kompass und Vorsorge-Landkarte. Alles, um deine Lücke zu rechnen und zu entscheiden, womit du sie angehst.

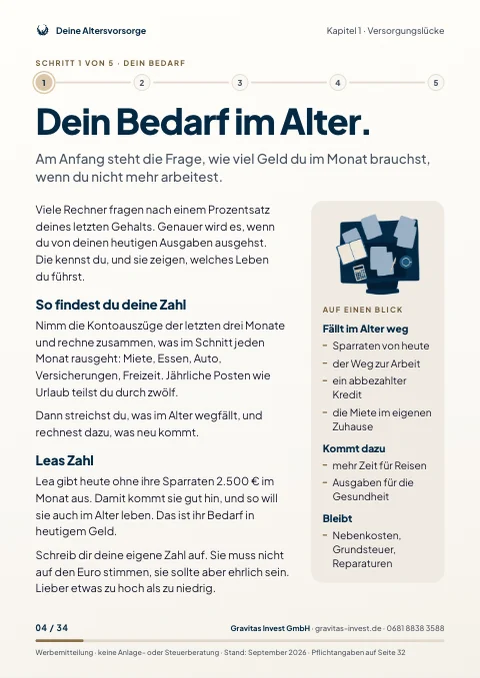
Dein Bedarf im Alter

Deine Nettorente

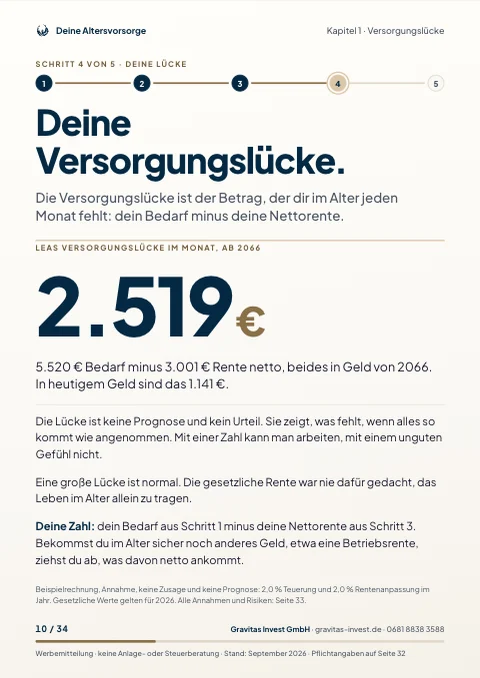
Deine Versorgungslücke

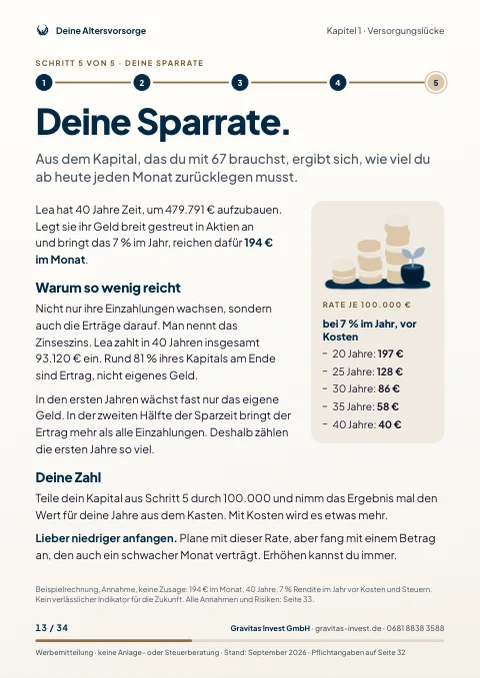
Deine Sparrate

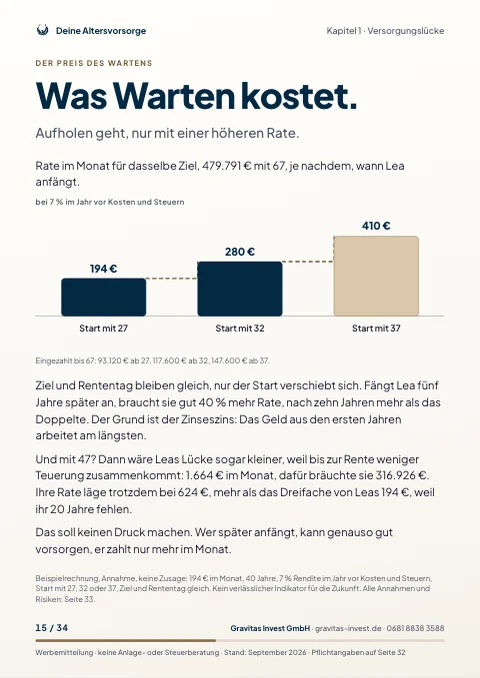
Was Warten kostet

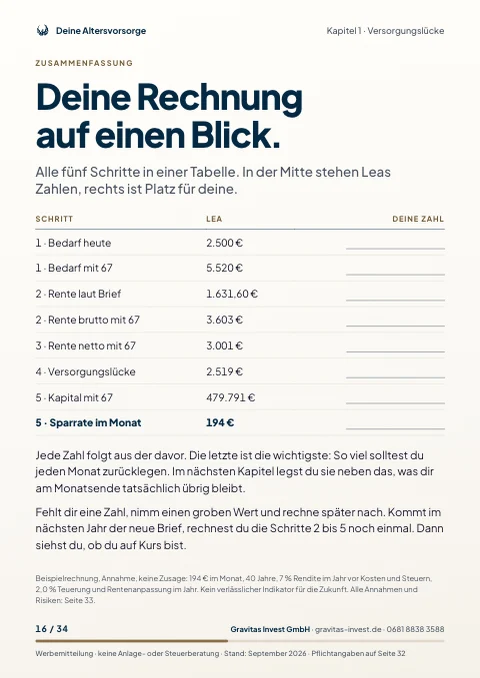
Deine Rechnung auf einen Blick

Die Steuer

Wann der Vertrag passt
Alles per WhatsApp · Kostenlos · Jederzeit abbestellbar

Dein Bedarf im Alter

Deine Nettorente

Deine Versorgungslücke

Deine Sparrate

Was Warten kostet

Deine Rechnung auf einen Blick

Die Steuer

Wann der Vertrag passt
34 Seiten Guide plus Vorsorge-Kompass und Vorsorge-Landkarte. Alles, um deine Lücke zu rechnen und zu entscheiden, womit du sie angehst.
Alles per WhatsApp · Kostenlos · Jederzeit abbestellbar

Wir sind Pascal, Tim und Finn, ein Maklerbetrieb aus Saarbrücken. Tim kümmert sich bei uns um Vorsorge und Steuern und ist hier dein Ansprechpartner. Viel zu oft bekommt jeder denselben Vorsorgevertrag, egal ob 25 oder 45, und was er kostet, merkst du erst Jahrzehnte später. Wir haben nirgends die Beratung gefunden, die wir selbst gewollt hätten. Also machen wir sie selbst. Wir sind Vermittler und werden von den Anbietern über Provisionen bezahlt, das Paket kostet dich nichts. Willst du wissen, was davon für dich gilt, buchst du dir selbst einen Finanzcheck, wie den Check-up beim Arzt, nur für dein Geld. Der Finanzcheck ist kostenlos und unverbindlich, 30 Minuten am Telefon, per Zoom oder vor Ort. Wir gehen deine Situation individuell durch, und danach weißt du genau, wie es weitergeht und was es kostet. Ohne Überraschungen.
Kostenlos · Direkt per WhatsApp · Jederzeit abbestellbar

Warum aus 2.500 € Wunsch-Rente in 40 Jahren 5.520 € werden
Die gesetzliche Rente sichert eine Basis. Den Lebensstandard hält sie heute nicht mehr allein, den Rest musst du selbst aufbauen. Im Guide rechnen wir ein Beispiel durch, 27 Jahre alt, 40 Jahre bis zur Rente. Wer heute mit 2.500 € im Monat gut hinkommt, braucht 2066 bei 2 % Teuerung im Jahr 5.520 € für dasselbe Leben. Die Renteninformation im Beispiel nennt 1.631,60 € brutto, bei 2 % Anpassung im Jahr werden daraus 3.603 €, und nach Kranken-, Pflegeversicherung und Steuer kommen 3.001 € an. Jeden Monat fehlen also 2.519 €, in heutigem Geld sind das 1.141 €. Wir zeigen dir jeden Schritt mit seiner Annahme, und deine eigene Zahl rechnest du gleich daneben.
Zehn Jahre warten heißt nicht zehn Jahre Aufschub. Für dasselbe Ziel brauchst du danach mehr als den doppelten Monatsbeitrag, weil deine Erträge selbst wieder Erträge bringen und dieser Effekt vor allem Zeit braucht. Wer mit 27 anfängt, legt im Guide-Beispiel 194 € im Monat zurück, mit 32 sind es 280 € und mit 37 schon 410 €, bei gleichem Ziel und angenommen 7 % Rendite im Jahr vor Kosten. Die 7 % sind eine Annahme, keine Zusage.
Wofür er gilt und was auf der anderen Seite steht
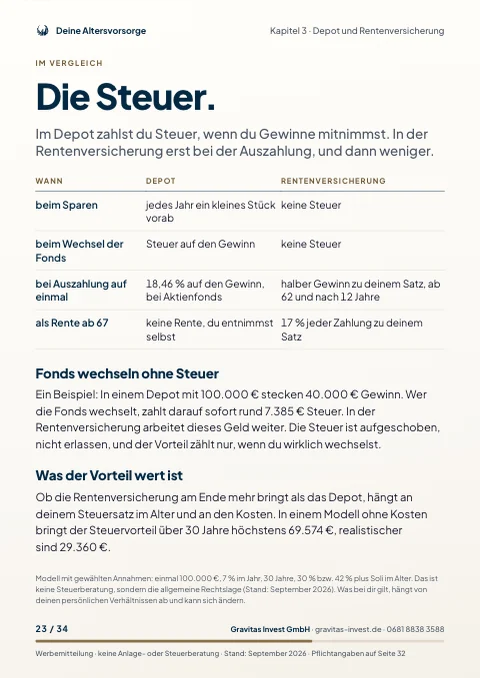
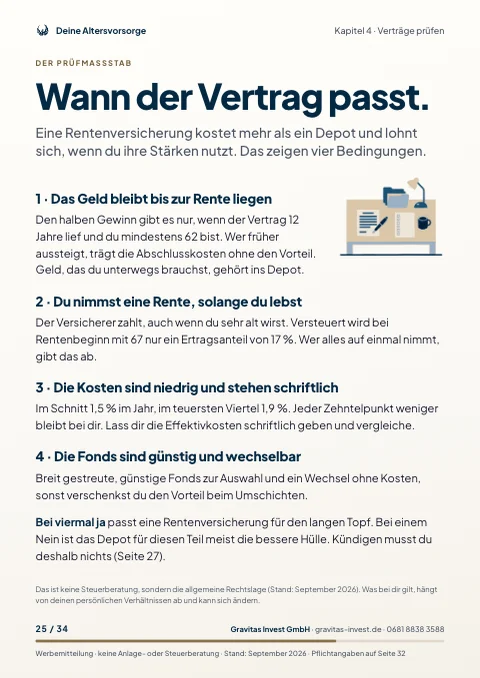
Auf Depotgewinne fallen rund 26 % Abgeltungsteuer an, bei Aktienfonds sind es effektiv rund 18,5 %, weil ein Teil der Erträge steuerfrei bleibt. Bei einer Rentenversicherung wird ab 62 und nach 12 Jahren nur die Hälfte des Gewinns mit deinem persönlichen Satz besteuert, als Rente ab 67 sogar nur ein Ertragsanteil von 17 %. Dafür kostet die Police mehr, im Schnitt 1,5 % im Jahr. Ob sich das für dich lohnt, zeigen vier Bedingungen, die wir im Guide durchgehen. Fällt eine weg, ist das Depot meist die bessere Hülle. Wir rechnen dir beide Seiten vor, entscheiden musst du das mit deinem Steuerberater.
Kostenlos · Direkt per WhatsApp · Jederzeit abbestellbar

34 Seiten Klartext, der Vorsorge-Kompass und die Vorsorge-Landkarte, direkt in deinen WhatsApp-Chat. Ohne Kosten und ohne Haken. Wenn du danach anfängst, raten wir dir zu einer kleineren Rate, die auch in einem schwachen Monat hält. Erhöhen kannst du immer.
Hinweis: Der Guide dient zu Informationszwecken und ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung. Gravitas Invest ist nach §34c, §34d und §34f GewO zugelassen. Keine Steuerberatung.